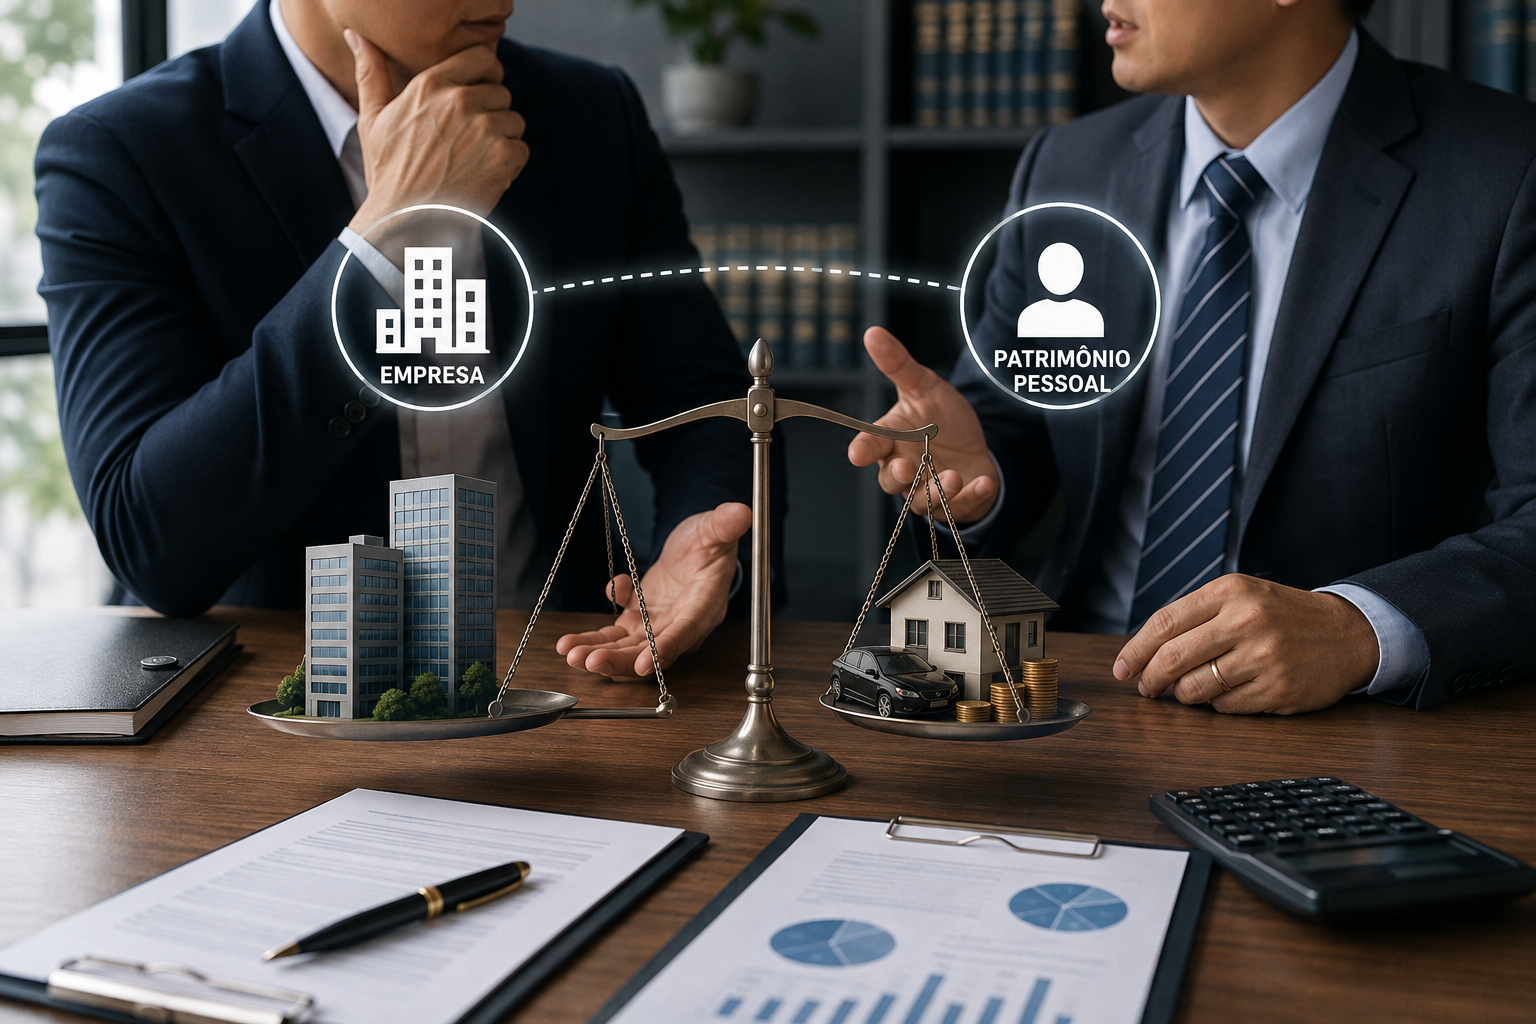
Em regra, o sócio não responde automaticamente pelas dívidas da empresa. Em sociedades com responsabilidade limitada, como a sociedade limitada — LTDA —, existe separação entre o patrimônio da pessoa jurídica e o patrimônio pessoal dos sócios.
O próprio Código Civil estabelece que a pessoa jurídica não se confunde com seus sócios e reconhece a autonomia patrimonial como instrumento legítimo para separar os riscos da atividade empresarial. Na sociedade limitada, a responsabilidade de cada sócio é, em princípio, restrita ao valor de suas quotas, ressalvada a responsabilidade solidária pela integralização do capital social.
Isso, porém, não significa que o patrimônio pessoal do empresário esteja protegido em qualquer situação. Fraude, confusão patrimonial, garantias pessoais, determinadas dívidas tributárias, obrigações trabalhistas e outras hipóteses legais podem permitir que a cobrança alcance os bens dos sócios.
Quando o sócio não responde pelas dívidas da empresa?
Imagine uma sociedade limitada com dois sócios que possui uma dívida de R$ 100 mil com um fornecedor.
O contrato foi celebrado exclusivamente pela empresa, não houve aval ou fiança pessoal dos sócios, o capital social está regularmente integralizado e não existe fraude, desvio de finalidade ou confusão entre o dinheiro da empresa e o patrimônio pessoal dos empresários.
Nesse cenário, em regra, a dívida pertence à pessoa jurídica.
Ter uma empresa inadimplente, por si só, não significa que automaticamente poderão ser penhorados a casa, o carro ou a conta bancária particular de cada sócio.
Essa separação patrimonial é justamente uma das características importantes das sociedades de responsabilidade limitada. O artigo 49-A do Código Civil estabelece expressamente que a pessoa jurídica não se confunde com seus sócios, enquanto o artigo 1.052 disciplina a responsabilidade dos sócios da sociedade limitada.
Quando o patrimônio pessoal do sócio pode ser atingido?
Existem diversas exceções.
Uma das principais ocorre com a chamada desconsideração da personalidade jurídica.
O artigo 50 do Código Civil permite atingir bens particulares de sócios ou administradores beneficiados direta ou indiretamente pelo abuso da personalidade jurídica quando estiver caracterizado desvio de finalidade ou confusão patrimonial.
O que é confusão patrimonial?
Confusão patrimonial ocorre quando, na prática, deixa de existir uma verdadeira separação entre o patrimônio da empresa e o patrimônio dos sócios.
Um exemplo simples:
A empresa paga continuamente supermercado da família, prestação do veículo particular, escola dos filhos, condomínio residencial e outras despesas pessoais do sócio, sem qualquer contabilização ou justificativa empresarial adequada.
Ao mesmo tempo, o sócio utiliza sua conta pessoal para receber pagamentos de clientes e movimentar recursos da empresa.
Esse tipo de comportamento pode contribuir para demonstrar que a separação patrimonial existe apenas no papel.
O Código Civil cita, entre os elementos caracterizadores da confusão patrimonial, o cumprimento repetitivo pela empresa de obrigações do sócio — ou vice-versa — e transferências de ativos ou passivos sem contraprestação efetiva.
O simples fato de a empresa não ter dinheiro permite cobrar o sócio?
Nas relações empresariais e civis regidas pela regra geral do Código Civil, não necessariamente.
O Superior Tribunal de Justiça destaca que a regra geral brasileira adota a chamada teoria maior da desconsideração, segundo a qual é necessária a demonstração dos requisitos legais, especialmente abuso da personalidade jurídica por desvio de finalidade ou confusão patrimonial.
Portanto, uma empresa enfrentar dificuldades financeiras ou possuir patrimônio insuficiente não significa automaticamente que seus sócios cometeram fraude.
Essa distinção é muito importante para preservar a própria lógica da responsabilidade limitada.
E se o sócio assinar como avalista, fiador ou devedor solidário?
A situação muda.
É bastante comum que bancos, proprietários de imóveis, fornecedores e outros credores exijam que os sócios prestem garantias pessoais para obrigações assumidas pela empresa.
Imagine que uma LTDA contrate financiamento bancário de R$ 500 mil e o sócio assine o documento também como avalista ou devedor solidário.
Se a empresa não pagar, o patrimônio desse sócio poderá ser atingido não simplesmente porque ele é sócio, mas porque assumiu pessoalmente uma obrigação perante o credor.
O STJ já reconheceu, por exemplo, que um ex-sócio que assinou uma Cédula de Crédito Bancário como devedor solidário continuou responsável pela dívida porque aquela obrigação decorria da garantia pessoal assumida, e não apenas de sua antiga condição de sócio.
Esse é um ponto que empresários devem observar com bastante atenção antes de assinar contratos bancários ou empresariais.
Sócio responde por dívida tributária da empresa?
Não automaticamente.
O artigo 135 do Código Tributário Nacional prevê hipóteses de responsabilidade pessoal de diretores, gerentes ou representantes por obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração à lei, contrato social ou estatuto.
O próprio STJ consolidou na Súmula 430 que o simples inadimplemento da obrigação tributária pela sociedade não gera, por si só, responsabilidade solidária do sócio-gerente.
Exemplo prático
A empresa teve uma queda abrupta de faturamento e deixou de conseguir pagar determinados tributos.
O simples não pagamento não significa automaticamente que o patrimônio pessoal dos administradores deverá responder.
A análise muda quando existem circunstâncias adicionais juridicamente relevantes, como determinadas infrações legais ou situações relacionadas à dissolução irregular da empresa.
Por isso, débitos fiscais devem ser avaliados individualmente.
Dívidas com consumidores podem alcançar os sócios?
Em relações de consumo existem regras específicas que podem facilitar a desconsideração da personalidade jurídica.
O STJ explica que o Código de Defesa do Consumidor admite a chamada teoria menor da desconsideração, cujos requisitos são diferentes daqueles previstos pela regra geral do artigo 50 do Código Civil.
Isso significa que não é recomendável analisar uma dívida consumerista utilizando exatamente os mesmos critérios de uma dívida entre duas empresas.
A natureza da obrigação é fundamental para verificar o risco patrimonial dos sócios.
E as dívidas trabalhistas podem chegar aos sócios?
Também existe tratamento específico na Justiça do Trabalho.
A CLT determina, no artigo 855-A, a aplicação do incidente de desconsideração da personalidade jurídica, com utilização do procedimento previsto nos artigos 133 a 137 do Código de Processo Civil.
Na prática, execuções trabalhistas podem resultar no direcionamento da cobrança aos sócios em determinadas situações, sendo indispensável avaliar o caso concreto, o período em que a pessoa integrou a sociedade, sua posição e os fundamentos utilizados para a responsabilização.
Por isso, o risco trabalhista também precisa ser considerado na organização patrimonial e preventiva da empresa.
Um ex-sócio ainda pode responder pelas dívidas?
Em determinadas situações, sim.
O Código Civil prevê regras de responsabilidade relacionadas à retirada do sócio. O artigo 1.032 estabelece que a retirada, exclusão ou morte não elimina imediatamente a responsabilidade por obrigações sociais anteriores, fixando prazo relacionado à averbação da alteração societária.
Além disso, o STJ já esclareceu que o sócio que assume pessoalmente uma obrigação — por exemplo, como avalista ou devedor solidário — não deixa necessariamente de responder simplesmente porque posteriormente saiu da sociedade.
Exemplo prático
João era sócio de uma empresa e assinou pessoalmente um financiamento como avalista.
Dois anos depois vendeu todas as suas quotas e deixou formalmente a sociedade.
A saída da empresa não significa, por si só, o cancelamento do aval anteriormente prestado.
Por isso, uma operação de saída societária deve revisar também avais, fianças, garantias bancárias, contratos de locação e demais obrigações pessoais assumidas pelos sócios.
O capital social protege os sócios de qualquer dívida?
Não.
Na sociedade limitada, o artigo 1.052 do Código Civil estabelece que a responsabilidade de cada sócio é restrita ao valor de suas quotas, mas todos respondem solidariamente pela integralização do capital social.
Imagine uma sociedade cujo contrato social declare capital de R$ 500 mil, mas apenas R$ 100 mil tenham sido efetivamente integralizados.
Existe uma diferença entre o capital prometido e aquele efetivamente colocado à disposição da sociedade.
A integralização do capital, portanto, não deve ser tratada como mera formalidade contratual.
MEI e empresário individual possuem a mesma proteção patrimonial da LTDA?
Não. Essa diferença é muito importante.
O empresário individual exerce atividade empresarial em nome próprio e não possui a mesma separação patrimonial existente em uma sociedade limitada.
O Empresário Individual responde de forma ilimitada pelas obrigações da atividade com seu patrimônio pessoal. O MEI, por ser empresário individual, não possui limitação de responsabilidade equivalente à de uma sociedade limitada.
Por isso, não basta olhar apenas para o CNPJ. É necessário verificar qual é a natureza jurídica utilizada para o exercício da atividade empresarial.
Como funciona a desconsideração da personalidade jurídica em um processo?
Não deveria ocorrer simplesmente acrescentando informalmente o nome do sócio a uma execução.
O Código de Processo Civil disciplina o Incidente de Desconsideração da Personalidade Jurídica — IDPJ nos artigos 133 e seguintes.
O incidente pode ser utilizado no processo de conhecimento, no cumprimento de sentença e na execução de título extrajudicial. A legislação prevê procedimento próprio para discutir se estão presentes os requisitos legais para atingir o patrimônio de outra pessoa.
Isso também garante ao sócio a possibilidade de exercer contraditório e apresentar defesa contra a tentativa de responsabilização.
Quais cuidados ajudam a proteger o patrimônio dos sócios?
A responsabilidade limitada não depende apenas de colocar a expressão “LTDA” no contrato social.
Na rotina empresarial, é importante preservar efetivamente a autonomia da empresa.
Checklist para empresários
- Utilizar contas bancárias separadas para empresa e sócios.
- Não pagar despesas pessoais diretamente pela conta da empresa sem fundamento e tratamento contábil adequado.
- Formalizar retiradas, pró-labore e distribuição de lucros.
- Manter escrituração e documentação contábil organizadas.
- Integralizar corretamente o capital social declarado.
- Analisar garantias pessoais antes de assinar contratos.
- Revisar aval, fiança e solidariedade em financiamentos e locações.
- Registrar corretamente alterações societárias e saída de sócios.
- Evitar transferências patrimoniais sem justificativa econômica.
- Manter contratos relevantes formalizados em nome da empresa.
- Avaliar preventivamente débitos tributários e trabalhistas.
- Buscar assessoria jurídica antes de realizar operações que possam misturar patrimônio pessoal e empresarial.
Quadro-resumo: quando o sócio pode responder?
| Situação | O patrimônio pessoal pode ser atingido? |
|---|---|
| Dívida comercial normal da LTDA | Em regra, não |
| Empresa simplesmente ficou sem dinheiro | Em regra, isso sozinho não basta no regime geral do Código Civil |
| Confusão entre patrimônio pessoal e empresarial | Pode haver desconsideração |
| Utilização abusiva da empresa para lesar credores | Pode haver desconsideração |
| Sócio assinou aval, fiança ou obrigação solidária | Sim, conforme a garantia assumida |
| Capital social ainda não integralizado | Pode existir responsabilidade pela integralização |
| Débito tributário | Depende dos requisitos específicos do CTN |
| Débito trabalhista | Pode haver redirecionamento, conforme o caso concreto |
| Relação de consumo | Existem regras específicas e mais amplas de desconsideração |
| Empresário Individual ou MEI | A responsabilidade patrimonial é diferente da LTDA e pode atingir bens pessoais |
Então, afinal, sócio responde pelas dívidas da empresa?
A resposta correta é: depende da natureza da empresa, da dívida e da conduta do sócio.
Para uma sociedade limitada regularmente constituída e administrada, a regra é a separação entre o patrimônio da empresa e o patrimônio dos sócios.
Essa proteção, contudo, não é absoluta.
Confusão patrimonial, abuso da personalidade jurídica, obrigações assumidas pessoalmente, determinados débitos fiscais, relações de consumo e execuções trabalhistas podem modificar significativamente o cenário.
Por isso, a melhor estratégia não é tentar proteger o patrimônio quando a execução já começou.
A proteção começa na estruturação correta da empresa, dos contratos, das garantias e da rotina financeira.
Precisa avaliar o risco dos sócios da sua empresa?
A Murakami e Miroski Sociedade de Advogados atua na assessoria preventiva de empresas e empresários, incluindo estruturação societária, contratos empresariais, acordo de sócios, análise de garantias, prevenção de riscos, cobranças, execuções e defesa patrimonial empresarial.
O escritório está localizado dentro do INAITEC — Instituto de Apoio à Inovação, Incubação e Tecnologia, em Palhoça/SC, atendendo empresários e empresas de Palhoça, São José, Florianópolis e toda a Grande Florianópolis.
Se existem dívidas empresariais, garantias prestadas pelos sócios ou dúvidas sobre a separação entre patrimônio pessoal e empresarial, uma análise preventiva pode identificar riscos antes que eles se transformem em uma execução contra os sócios.
Artigos relacionados
Advogado empresarial em Palhoça: quando contratar assessoria jurídica mensal?
Criou uma startup? O roteiro jurídico do MVP até a primeira rodada de investimento
Fontes oficiais
Código Civil — Lei nº 10.406/2002: autonomia patrimonial, desconsideração e responsabilidade na sociedade limitada. Consultar o Código Civil no Planalto
Código Tributário Nacional — Lei nº 5.172/1966: responsabilidade de administradores e representantes em matéria tributária. Consultar o Código Tributário Nacional
Código de Processo Civil — Lei nº 13.105/2015: incidente de desconsideração da personalidade jurídica. Consultar o Código de Processo Civil
Superior Tribunal de Justiça: entendimento sobre desconsideração da personalidade jurídica e teoria maior e menor. Consultar análise do STJ sobre desconsideração da personalidade jurídica
Superior Tribunal de Justiça — Súmula 430: inadimplemento tributário, por si só, não gera responsabilidade solidária do sócio-gerente. Consultar a Súmula 430 do STJ
Sobre o autor
Dr. Eduardo Jacob Murakami — OAB/SC 31.329
Advogado empresarial e sócio da Murakami e Miroski Sociedade de Advogados, com atuação em Direito Empresarial, Direito Societário, Contratos, Startups, Direito Imobiliário, execuções, investimentos, propriedade intelectual e proteção de dados.
Bacharel em Direito pelo CESUSC, especialista em Direito Empresarial pela UNIVALI, M.Sc. em Family Business pela UEMC, especialista em Direito Imobiliário pela Escola Paulista de Direito — EPD e com formação em proteção de dados pela Data Privacy Brasil.
A Murakami e Miroski Sociedade de Advogados possui sede dentro do INAITEC, em Palhoça/SC, e atende empresas de Palhoça, São José, Florianópolis e toda a Grande Florianópolis.